Diferencias entre Préstamos Convencionales y FHA

En este artículo, exploraremos las diferencias clave entre un préstamo convencional y un préstamo FHA en Florida. Conocer estas diferencias es fundamental para quienes buscan financiamiento para la compra de una vivienda. A través de ejemplos concretos, podrás tomar decisiones más informadas sobre cuál opción se adapta mejor a tus necesidades.
Cuando piensas en comprar una casa en Florida, uno de los primeros pasos es elegir el tipo de préstamo adecuado. Los préstamos convencionales y los préstamos FHA tienen características distintas que pueden afectar tu experiencia de compra. Entender estas diferencias puede ahorrarte tiempo y dinero. Aquí te comparto mi experiencia y algunos casos prácticos.
Los préstamos convencionales y FHA tienen varias diferencias importantes que debes considerar:
Es importante evaluar estas características en función de tu situación financiera y tus objetivos a largo plazo.
María es una compradora primeriza en Miami. Tiene un puntaje de crédito de 590. Ella decidió optar por un préstamo FHA debido a su bajo puntaje crediticio y su necesidad de un pago inicial accesible. Gracias a esta elección, pudo comprar su primera casa con solo un 3.5% de pago inicial.
Si eres nuevo en la compra de vivienda, considera tus opciones cuidadosamente.
Carlos, por otro lado, es un inversor que busca adquirir propiedades en Tampa. Su puntaje de crédito es alto, por encima de 700. Optó por un préstamo convencional porque le ofrecía mejores tasas y condiciones flexibles para futuras inversiones.
No subestimes la importancia del puntaje crediticio al elegir tu préstamo.
La familia López vive en Orlando y necesita una casa más grande. Tienen un buen crédito, pero no quieren gastar mucho en el pago inicial. Eligieron un préstamo FHA para poder mudarse sin desestabilizar sus finanzas familiares.
Asegúrate de que tu elección se ajuste a tus planes familiares futuros.
La principal ventaja del préstamo FHA es el bajo pago inicial requerido, lo que lo hace accesible para muchas personas con recursos limitados.
No es imposible, pero probablemente tendrás que pagar tasas más altas o tener un co-firmante con mejor crédito.
No hacer el pago del seguro hipotecario puede resultar en la pérdida del préstamo o ejecución hipotecaria.
Sí, los montos del préstamo FHA están limitados dependiendo del condado donde compres la vivienda.
Sí, muchos propietarios optan por refinanciar sus préstamos FHA a medida que mejoran sus circunstancias financieras.
Mariana Romero es una experta confiable en financiamiento hipotecario y está aquí para ayudarte a encontrar la mejor opción para ti. Si tienes dudas o necesitas más información sobre préstamos convencionales o FHA, no dudes en contactarme al (786) 906-4164. Estoy lista para guiarte en este proceso tan importante.
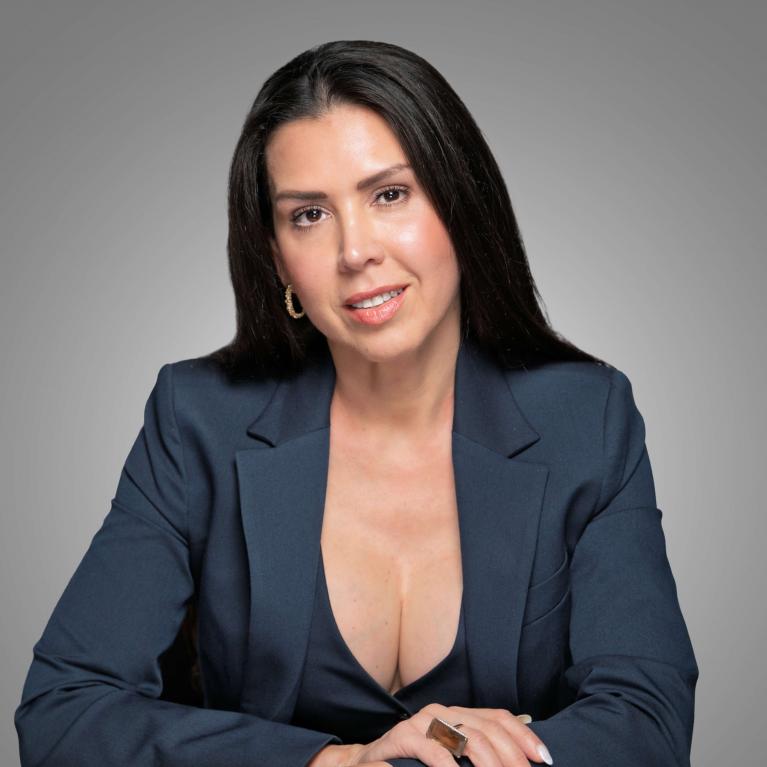
Soy Mariana Romero De Aveiro, Realtor® en Florida, especializada en asesorar a compradores, vendedores e inversionistas que buscan tomar decisiones inteligentes y seguras en el mercado inmobiliario.
Con una trayectoria que une más de 15 años de experiencia en el área contable y financiera y 6 años en el apasionante mundo del Real Estate, acompaño a mis clientes en cada etapa del proceso con una visión integral que combina análisis, estrategia y empatía.
Mi pasión por los bienes raíces nació del deseo de ayudar a las personas a construir patrimonio y alcanzar estabilidad, transformando cada transacción en una oportunidad para crear relaciones duraderas basadas en la honestidad y la confianza.
Trabajo bajo el respaldo de Keller Williams International Lifestyle, junto a un equipo de profesionales que garantiza un proceso fluido y exitoso —desde la búsqueda o venta de una propiedad, hasta la inversión con propósito.
💫 Mi misión es ayudarte a tomar decisiones inteligentes en bienes raíces para que vivas tu mejor versión: en tu hogar, en tu inversión o en tu próxima oportunidad.
Guía para comprar tu primera casa en Doral
En este artículo, exploraremos el proceso de comprar tu primera casa en Doral si eres de Bogotá. Te ofreceremos pasos claros, estudios de caso y respuestas a preguntas frecuentes para facilitar tu experiencia en este importante paso hacia la propiedad.
Errores comunes en préstamos hipotecarios en Miami
En este artículo, exploraremos los errores comunes al solicitar un préstamo hipotecario en Miami para extranjeros. Desde la falta de un historial crediticio sólido hasta la subestimación de costos adicionales, compartiremos experiencias y consejos prácticos para facilitar el proceso.
Importancia del Property Deed en Miami para Extranjeros
El Property Deed es un documento esencial en las transacciones inmobiliarias en Miami, especialmente para compradores extranjeros. Entender su importancia y manejarlo adecuadamente puede prevenir problemas legales y facilitar la compra de propiedades.